Indice
Operazioni miste: quando nella stessa fattura convivono margine e IVA ordinaria
Cosa fare quando il fornitore non emette fattura (acquisto da privato)
Fattura con IVA ordinaria: quando e come emetterla
Fattura con REBU: quando e come emetterla
Esempio numerico completo: la stessa operazione con IVA e con REBU
Dati obbligatori in ogni fattura di compravendita di veicoli
Fattura semplificata vs fattura completa
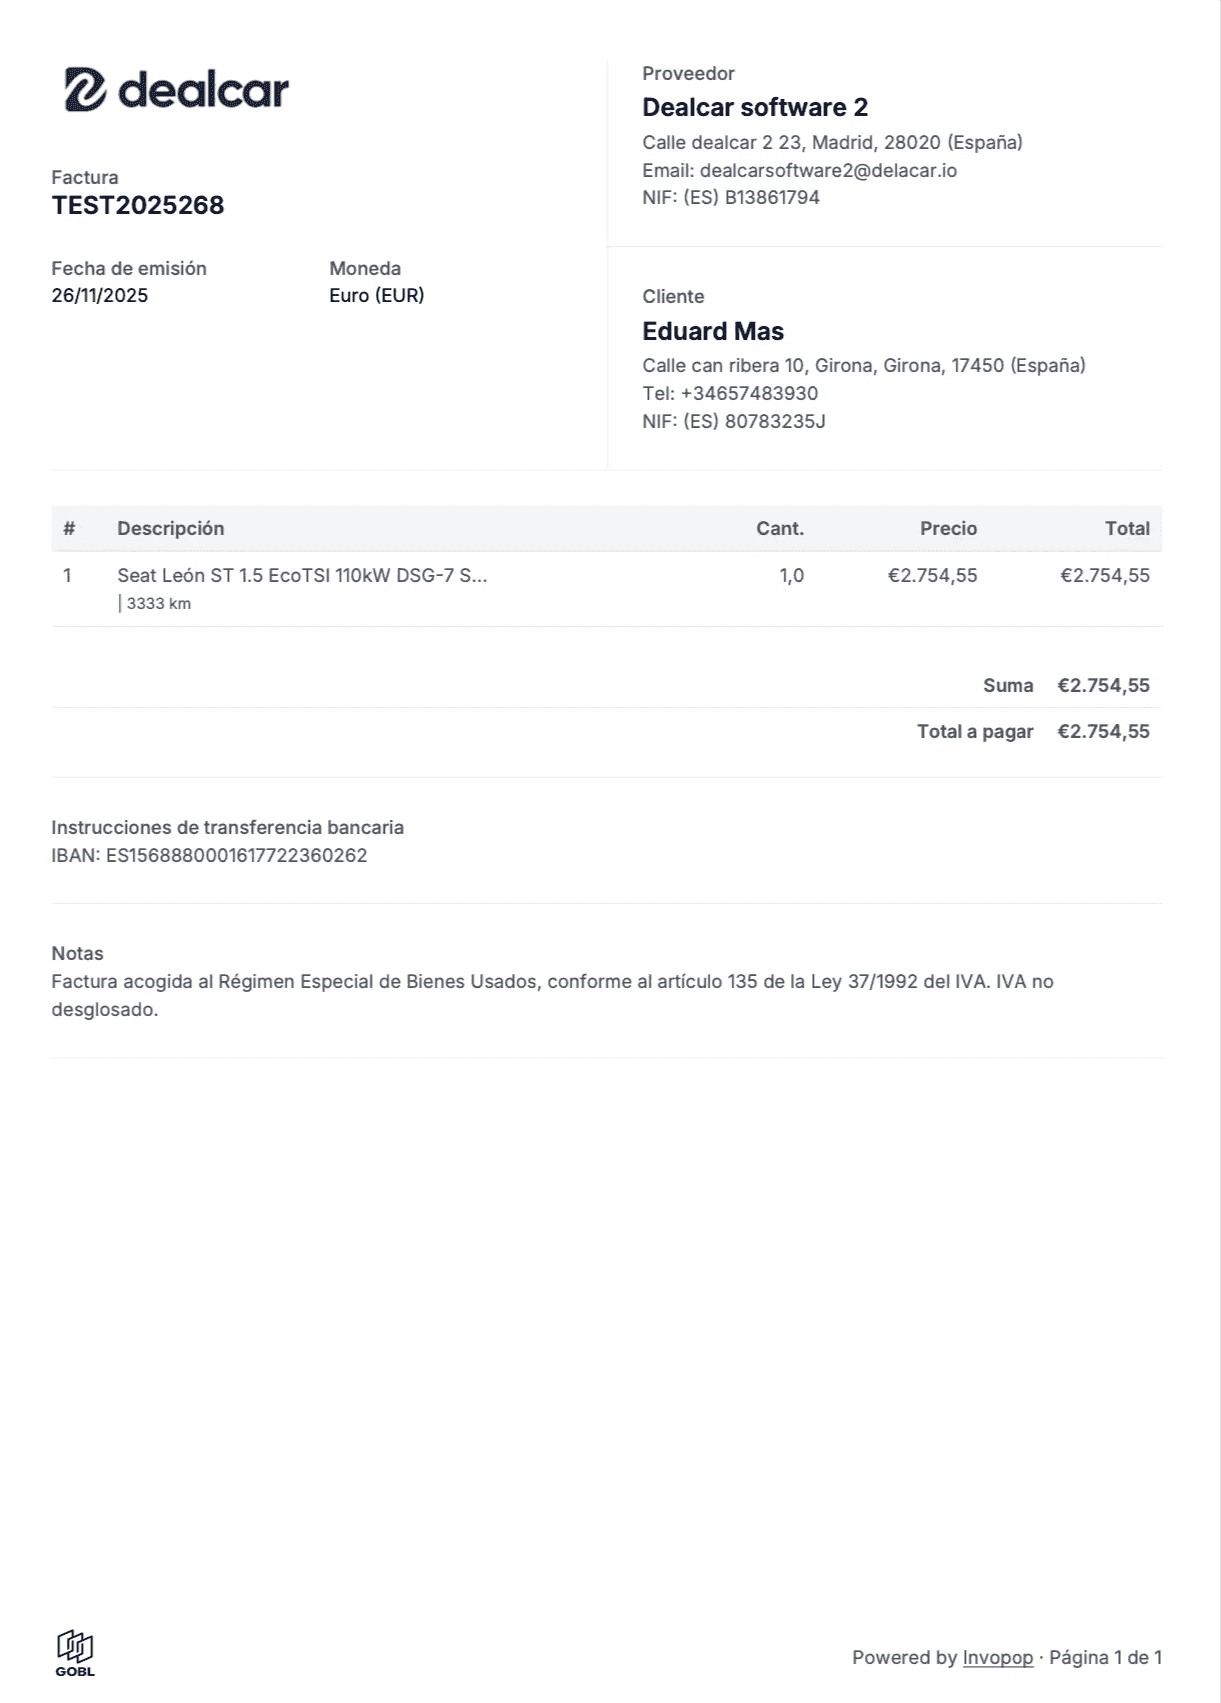
Cosa deve riportare la fattura in regime del margine
La dicitura obbligatoria: formula corretta ed errori da evitare
Come gestirla nella fattura elettronica tramite Sistema di Interscambio
Operazioni miste: quando nella stessa fattura convivono margine e IVA ordinaria
Conclusione
Domande frequenti
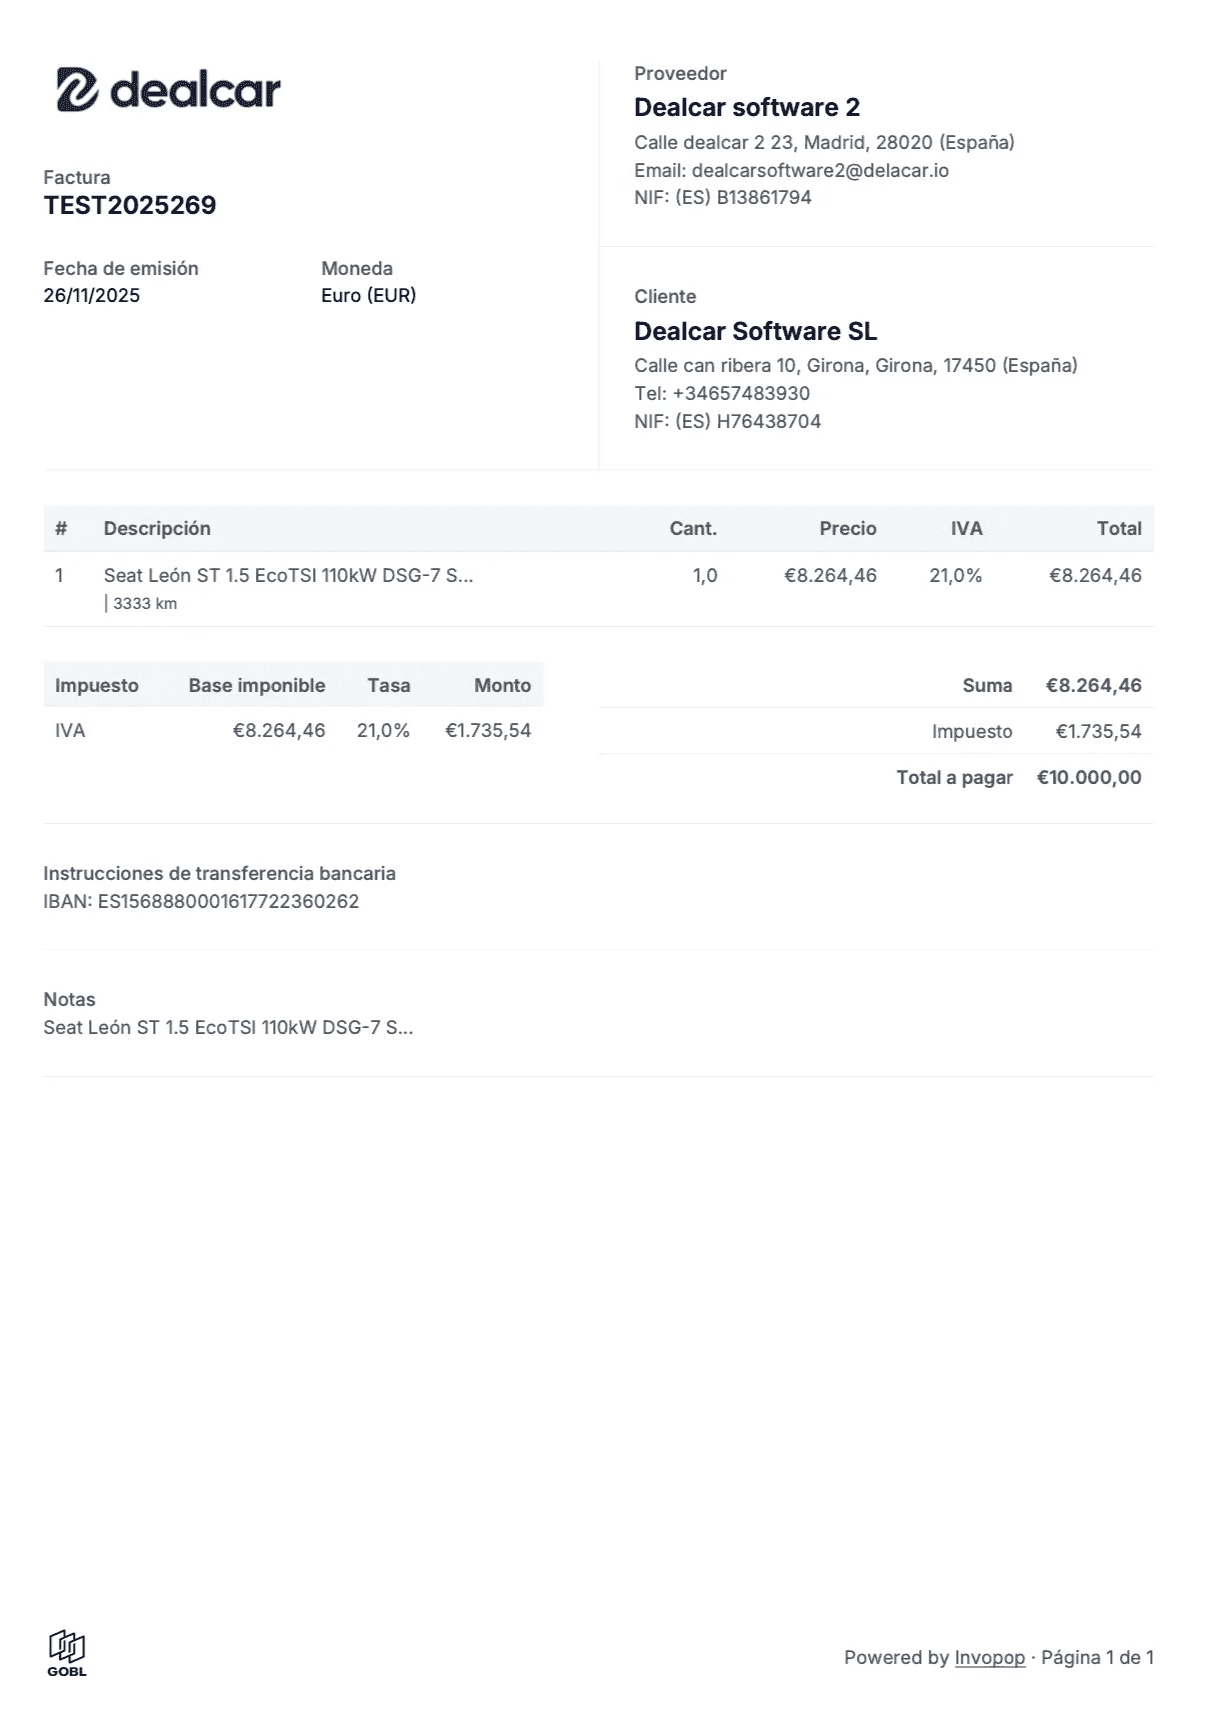
Oltre al prezzo finale, la fattura deve contenere gli stessi dati obbligatori di qualsiasi fattura ordinaria: dati del cedente e del cessionario, descrizione del veicolo con targa e numero di telaio, data e numero progressivo. Quello che cambia è la dicitura che qualifica l'operazione e l'assenza dello scorporo dell'IVA in una riga separata.
In Italia la fatturazione elettronica è obbligatoria dal 1° gennaio 2019 per tutte le operazioni tra soggetti residenti, tramite il Sistema di Interscambio (SdI) e in formato XML. Questo vale anche per le fatture emesse in regime del margine: non esiste un'esenzione per queste operazioni.
Il problema pratico è che molti gestionali generalisti, pensati per la fatturazione ordinaria, tendono a scorporare automaticamente l'IVA nel tracciato XML, generando un documento che contraddice la natura stessa del regime del margine. Prima di affidarti a un software di fatturazione, verifica che permetta di emettere fatture senza esposizione separata dell'IVA e con la dicitura corretta inserita nel campo note del tracciato XML, altrimenti dovrai correggere manualmente ogni fattura.
Operazioni miste: quando nella stessa fattura convivono margine e IVA ordinaria
Un concessionario che vende sia veicoli in regime del margine sia veicoli a IVA ordinaria (per esempio un'auto comprata da un altro concessionario che ha applicato l'IVA piena) non può mescolare i due regimi nella stessa fattura. Ogni operazione deve essere fatturata secondo il proprio regime, con documenti separati anche se il cliente acquista più veicoli nella stessa visita.
Questa separazione deve rispecchiarsi anche nel registro IVA: mischiare le due tipologie di operazione nello stesso rigo, senza distinzione, rende impossibile ricostruire correttamente la liquidazione del periodo. Approfondisci anche come tenere il registro IVA nel regime del margine.
Come professionista, oltre a emettere fattura sei obbligato a numerare le fatture in modo progressivo (senza salti), conservarle per un minimo di 4 anni (6 in caso di operazioni intracomunitarie), registrare ogni operazione nei libri contabili corrispondenti e dichiarare l'IVA addebitata o il margine REBU nei modelli trimestrali (303) e annuali (390).
Cosa fare quando il fornitore non emette fattura (acquisto da privato)
Quando il concessionario compra un veicolo da un privato, non riceve una fattura di acquisto, perché il privato non è un soggetto passivo IVA. In questo caso il documento che sostituisce la fattura è il contratto di compravendita o la scrittura privata firmata da entrambe le parti, con dati del venditore, descrizione del veicolo e prezzo pattuito.
Fattura di vendita. È quella che emetti all'acquirente (privato o professionista) quando vendi un'auto. Può essere con IVA scorporata (regime ordinario) o senza scorporo (REBU). È il documento principale dell'operazione.
Documento di acquisto da privato (autofattura o ricevuta di acquisto). Quando compri un'auto da un privato, questi non ti emette fattura (non è un professionista). Al suo posto, la concessionaria emette un documento di acquisto (a volte chiamato autofattura) che riporta i dati del venditore privato, i dati del veicolo, il prezzo pagato e la firma di entrambe le parti. Questo documento è indispensabile per dimostrare che l'acquisto è stato fatto da un privato senza IVA detraibile e, quindi, che puoi applicare il REBU alla rivendita.
Senza questo documento, Hacienda può ritenere che tu non abbia i presupposti per avvalerti del REBU e ricalcolare l'IVA sul prezzo totale della vendita. È uno dei documenti più importanti della pratica di ogni auto.
Fattura di acquisto da professionista. Se compri l'auto da un'azienda, una flotta o una società di noleggio, ricevi una fattura con IVA scorporata. In quel caso, detrai l'IVA pagata e alla rivendita applichi il regime ordinario.
Fattura con IVA ordinaria: quando e come emetterla
Il regime ordinario si applica quando la concessionaria ha comprato l'auto da un fornitore che le ha emesso fattura con IVA scorporata e ha detratto quell'IVA all'acquisto.
Quando si applica: acquisti da società di noleggio (LeasePlan, ALD, Arval), flotte aziendali, altre concessionarie in regime ordinario o fornitori intracomunitari con partita IVA comunitaria (NIF-IVA).
Come si emette la fattura:
La fattura deve riportare il prezzo base del veicolo (senza IVA), l'aliquota IVA applicata (21% come regola generale) con l'importo scorporato e il prezzo totale (base + IVA). È consigliabile includere la dicitura "Operación sujeta y no exenta de IVA" (operazione soggetta e non esente da IVA) perché il regime applicato sia chiaro.
L'acquirente, se è un'azienda o un professionista, può detrarre l'IVA di questa fattura nella sua dichiarazione trimestrale. Se l'acquirente è un privato, paga il prezzo totale ma non può detrarre nulla.
Per capire nel dettaglio quando applicare ciascun regime, ti consigliamo il nostro articolo su quando usare la fattura con IVA e quando con REBU.
Fattura con REBU: quando e come emetterla
Il Regime Speciale dei Beni Usati permette di essere tassati solo sul margine di guadagno, non sul prezzo totale. È il regime più comune nella compravendita di auto usate ai consumatori finali.
Quando si applica: acquisti da privati, permute, acquisti da altre concessionarie che hanno venduto anch'esse in REBU (senza IVA scorporata nella loro fattura).
Come si emette la fattura:
La fattura mostra un unico prezzo finale, senza scorporo dell'IVA. Non compaiono separatamente la base imponibile né l'imposta IVA. Deve includere obbligatoriamente la dicitura legale: "Régimen especial de bienes usados. IVA incluido en el precio. Sin derecho a deducción por el adquirente." (Regime speciale dei beni usati. IVA inclusa nel prezzo. Senza diritto a detrazione per l'acquirente.)
Internamente, la concessionaria calcola l'IVA sul margine (prezzo di vendita meno prezzo di acquisto) e la dichiara nel modelo 303. Ma quel calcolo non compare nella fattura che riceve il cliente.
Se vuoi approfondire il funzionamento completo del REBU, te lo spieghiamo nella nostra guida completa sul REBU nella compravendita di auto usate.
Esempio numerico completo: la stessa operazione con IVA e con REBU
Per vedere la differenza reale, prendiamo un'auto che la concessionaria compra a 8.000 euro e vende a 10.500 euro. Margine lordo: 2.500 euro.
Con IVA ordinaria (21%):
La concessionaria ha comprato con fattura con IVA (ha detratto l'IVA pagata). Alla vendita, addebita il 21% sul prezzo totale.
Prezzo base di vendita: 10.500 euro. IVA addebitata (21%): 2.205 euro. Totale pagato dall'acquirente: 12.705 euro.
La concessionaria versa a Hacienda la differenza tra l'IVA addebitata (2.205 euro) e l'IVA pagata all'acquisto. Se ha pagato 8.000 euro + 21% di IVA (1.680 euro), l'IVA netta da versare sarebbe 2.205 - 1.680 = 525 euro.
Con REBU:
La concessionaria ha comprato da un privato (senza IVA detraibile). Alla vendita, è tassata solo sul margine.
Prezzo pagato dall'acquirente: 10.500 euro (IVA inclusa nel margine). Il margine lordo è 10.500 - 8.000 = 2.500 euro. La base imponibile IVA è 2.500 / 1,21 = 2.066,12 euro. L'IVA da versare è 2.500 - 2.066,12 = 433,88 euro.
Differenza per l'acquirente privato: con IVA ordinaria paga 12.705 euro. Con il REBU paga 10.500 euro. Sono 2.205 euro di differenza. Per questo il REBU è così rilevante nelle vendite ai consumatori finali.
Differenza per la concessionaria: con IVA ordinaria versa 525 euro di IVA netta. Con il REBU versa 433,88 euro. La differenza è minore, ma il prezzo finale più competitivo del REBU facilita la vendita.
Dati obbligatori in ogni fattura di compravendita di veicoli
Indipendentemente dal regime fiscale, ogni fattura di vendita di un veicolo deve contenere:
Dati del venditore: nome completo o ragione sociale, NIF/CIF e domicilio fiscale.
Dati dell'acquirente: nome completo o ragione sociale, NIF/CIF e domicilio fiscale.
Dati della fattura: numero progressivo (senza salti nella numerazione), data di emissione e serie (se usi più serie).
Dati del veicolo: marca, modello, versione, numero di telaio (VIN), targa, data di prima immatricolazione, chilometraggio e colore. Più dettagliata è la descrizione, più sei protetto in caso di reclami.
Dati economici: prezzo di vendita, IVA scorporata (se applicabile) o dicitura REBU, modalità di pagamento e indicazione del regime fiscale applicato.
Un errore comune è non includere il numero di telaio o il chilometraggio. In caso di reclamo successivo, una fattura con dati incompleti del veicolo indebolisce la posizione della concessionaria.
Fattura semplificata vs fattura completa
Nella compravendita di veicoli, la regola generale è emettere sempre fattura completa. La fattura semplificata (quello che prima si chiamava "scontrino") è ammessa solo quando l'importo non supera i 400 euro (o 3.000 euro in determinate attività), il che in pratica la rende non applicabile alla vendita di auto.
Tuttavia, puoi usare la fattura semplificata per servizi complementari di piccolo importo (pulizia, accessori, ecc.) se non superano i limiti. Per la vendita del veicolo in sé, sempre fattura completa.
Cosa deve riportare la fattura in regime del margine
Se compri auto in altri Paesi dell'UE, la fatturazione ha delle particolarità:
Acquisto da azienda con partita IVA intracomunitaria. Si applica l'inversione contabile: il fornitore non ti addebita l'IVA. Sei tu ad autoliquidare l'IVA in Spagna (modelo 303) e a dichiararla nel modelo 349 delle operazioni intracomunitarie. Alla rivendita, fatturi con IVA ordinaria.
Acquisto da privato in un altro Paese dell'UE. Se compri direttamente da un privato in Germania, Francia o un altro Paese, puoi applicare il REBU alla rivendita in Spagna, perché il venditore non ti ha addebitato l'IVA. Devi conservare il contratto di compravendita e la documentazione di trasporto.
Importazione da fuori UE. Devi liquidare l'IVA all'importazione in dogana. Alla rivendita, applichi il regime ordinario.
In tutti i casi, conserva la documentazione di trasporto, le ricevute di pagamento e le dichiarazioni doganali. Sono i documenti che Hacienda ti chiederà in caso di ispezione. Se stai valutando l'importazione, ti consigliamo il nostro articolo su come importare un'auto usata.
La dicitura obbligatoria: formula corretta ed errori da evitare
Questo è un tema che riguarda direttamente tutte le concessionarie e che conviene tenere sotto controllo.
Verifactu è il nuovo sistema di verifica delle fatture promosso dalla Legge Antifrode (Ley 11/2021). Impone che ogni software di fatturazione garantisca la tracciabilità, l'integrità e l'inalterabilità di ogni fattura emessa. In pratica, ciò significa che il programma che usi per fatturare deve essere omologato e generare un registro digitale verificabile (con codice QR e firma elettronica) che l'Agenzia Tributaria può controllare.
Scadenze di Verifactu: le aziende (persone giuridiche) dovevano usare software omologato da gennaio 2026, con una moratoria applicata a fine 2025 che ha modificato il calendario. I lavoratori autonomi hanno tempo fino a luglio 2026-2027 a seconda del caso. Dopo la moratoria, si prevede che l'adempimento diventi effettivamente esigibile nel corso del 2026.
Consulta dealcar.io/verifactu-para-concesionarios.
Fattura elettronica obbligatoria (B2B): oltre a Verifactu, la Ley Crea y Crece stabilisce la fattura elettronica obbligatoria tra aziende e professionisti. Il Real Decreto 238/2026 (approvato a marzo 2026) ha sviluppato il sistema. Le aziende con un fatturato superiore a 8 milioni di euro dovranno adeguarsi a partire da ottobre 2027, e le restanti aziende e i lavoratori autonomi a partire da ottobre 2028.
Sanzioni: usare un software di fatturazione non omologato può comportare multe fino a 50.000 euro per esercizio fiscale.
Cosa significa per una concessionaria: se fatturi con Excel, con modelli Word o con un programma non pronto per Verifactu, devi cambiare prima che si applichino le sanzioni. La transizione non è complicata se usi una piattaforma già conforme alla normativa, ma richiede di agire in anticipo.
Consulta anche quale programma di fatturazione REBU serve a una concessionaria e quali requisiti Verifactu deve rispettare.
Come gestirla nella fattura elettronica tramite Sistema di Interscambio
Oltre alle fatture, come concessionaria devi tenere diversi registri:
Registro delle fatture emesse. Tutte le fatture di vendita, sia REBU sia con IVA ordinaria.
Registro delle fatture ricevute. Le fatture di acquisto da fornitori professionali (con IVA detraibile).
Registro delle operazioni REBU. Obbligatorio e separato dal registro generale. Deve includere per ogni operazione: data, dati del venditore privato, descrizione del veicolo (marca, modello, targa), prezzo di acquisto, prezzo di vendita, margine lordo e IVA calcolata sul margine (per la dichiarazione, non per la fattura).
Registro dei beni strumentali. Se hai beni destinati all'attività di valore superiore a 300 euro.
Tenere aggiornati questi registri non è facoltativo. In caso di ispezione, Hacienda li richiede e li confronta con le dichiarazioni presentate. Qualsiasi discrepanza può generare una richiesta formale.
Se vuoi capire la fiscalità completa di una compravendita, te la spieghiamo nella nostra guida su come tassarsi correttamente come compravendita.
Operazioni miste: quando nella stessa fattura convivono margine e IVA ordinaria
Applicare il REBU quando l'auto è stata acquistata con IVA detraibile. Se hai detratto l'IVA all'acquisto, non puoi applicare il REBU alla vendita. È incompatibile. Hacienda può chiederti la differenza più una sanzione del 50-150% dell'imposta.
Non conservare il documento di acquisto da privato. Senza la ricevuta di acquisto firmata dal privato, perdi la base per giustificare il REBU. E senza giustificazione, Hacienda può ricalcolare l'IVA sul prezzo totale.
Esporre l'IVA in una fattura REBU. Errore grave. La fattura REBU non riporta l'IVA scorporata. Includerla invalida l'operazione dal punto di vista fiscale e può indurre l'acquirente a credere di poterla detrarre.
Omettere la dicitura legale del REBU. Ogni fattura REBU deve riportare la dicitura obbligatoria. Ometterla è motivo di ispezione e può mettere in discussione la validità della fattura.
Numerazione con salti. Le fatture devono essere progressive, senza salti. Se la fattura precedente era la 2025/047, la successiva deve essere la 2025/048. I buchi generano avvisi automatici presso Hacienda.
Non includere il numero di telaio. Nella compravendita di veicoli, il telaio è l'identificativo univoco dell'auto. Una fattura senza telaio perde tracciabilità e indebolisce la tua posizione in caso di qualsiasi reclamo.
Raggruppare più auto in un'unica fattura. Ogni veicolo deve avere la propria fattura con identificazione univoca. Le fatture raggruppate rendono difficile il controllo del margine e possono generare problemi fiscali.
Se vuoi vedere nel dettaglio gli errori più comuni con il REBU, consulta il nostro articolo su errori comuni nell'applicazione del regime del margine nei concessionari.
Conclusione
Il primo errore è emettere la fattura con l'IVA scorporata per abitudine, magari perché il software non è configurato correttamente: questo trasforma di fatto l'operazione in una vendita a IVA ordinaria, con un'imposta dovuta molto più alta di quella effettivamente incassata dal cliente.
Il secondo è applicare il regime del margine su un veicolo il cui fornitore, a monte, non aveva realmente diritto ad applicarlo, per esempio perché proveniva da un acquisto intracomunitario ordinario mascherato da operazione in margine. In questo caso la buona fede del concessionario va dimostrata con la documentazione ricevuta dal fornitore, non presunta.
Se vuoi vedere come funziona, puoi scoprire il modulo di fatturazione elettronica di Dealcar.
Domande frequenti
Devo scrivere l'IVA in fattura se vendo un'auto in regime del margine?
No. Il prezzo indicato è unico e comprensivo di imposta, senza esporre l'IVA come voce separata. La fattura deve però riportare la dicitura che qualifica l'operazione come soggetta al regime del margine.
La fattura elettronica è obbligatoria anche per le operazioni in regime del margine?
Sì. Dal 2019 la fatturazione elettronica tramite Sistema di Interscambio è obbligatoria per tutte le operazioni tra soggetti residenti in Italia, incluse quelle in regime del margine. Serve solo configurare il software per non scorporare l'IVA.
Cosa devo fare se compro un'auto da un privato che non può emettermi fattura?
Il contratto di compravendita o la scrittura privata firmata sostituisce la fattura d'acquisto. Va conservato insieme alla prova di pagamento per dimostrare il prezzo su cui si è calcolato il margine in caso di verifica.
Posso mettere nella stessa fattura un'operazione in regime del margine e una a IVA ordinaria?
No. Ogni operazione va fatturata secondo il proprio regime fiscale, con documenti distinti, anche se riguardano lo stesso cliente nella stessa visita.
Come mi riguarda Verifactu come concessionaria?
Dal 2026, il tuo software di fatturazione deve essere omologato per Verifactu: ogni fattura deve essere tracciabile, inalterabile e verificabile con codice QR. Se continui a fatturare con Excel o Word, devi passare a un sistema compatibile prima che si applichino le sanzioni (fino a 50.000 euro per esercizio). Dealcar soddisfa già i requisiti di Verifactu.
Posso tenere le operazioni REBU e quelle con IVA ordinaria nello stesso registro?
No. La normativa richiede un registro delle operazioni REBU separato dal registro generale delle fatture. Puoi usare lo stesso software, ma i registri devono essere distinti e contenere le informazioni specifiche di ciascun regime.