
Indice
Chi è obbligato a emettere fattura
I due documenti chiave: fattura di acquisto e fattura di vendita
Fattura con IVA ordinaria: quando e come emetterla
Fattura con REBU (regime del margine): quando e come emetterla
Esempio numerico completo: la stessa operazione con IVA e con REBU
Dati obbligatori in ogni fattura di compravendita di veicoli
Fattura semplificata vs fattura completa
Operazioni intracomunitarie e importazioni
Verifactu e fatturazione elettronica: cosa ci aspetta nel 2026-2027
Registri obbligatori
Errori frequenti nella fatturazione della compravendita
Conclusione
Domande frequenti
La fatturazione è probabilmente la parte più delicata della gestione amministrativa di un concessionario di auto usate. Non solo perché il fisco può sanzionare una fattura emessa in modo errato, ma perché la fattura è il documento che supporta l'intera operazione: l'acquisto, la vendita, il regime fiscale applicato, il margine ottenuto e il rapporto con il cliente.
Il problema è che molti concessionari lavorano con due regimi fiscali contemporaneamente (REBU e IVA ordinaria), acquistano da privati e da aziende, vendono a consumatori finali e a professionisti e, in alcuni casi, operano con veicoli importati. Ogni combinazione richiede un tipo di fattura diverso, con formato e diciture legali differenti.
Questo articolo spiega passo dopo passo quale fattura emettere in ciascun caso, con esempi numerici, i dati che non possono mancare e gli errori più comuni da evitare. Inoltre, includiamo le novità su Verifactu e sulla fattura elettronica obbligatoria che interessano tutti i concessionari a partire dal 2026.
Chi è obbligato a emettere fattura
Ogni venditore professionista (lavoratore autonomo o società) dedito alla compravendita di veicoli è obbligato a emettere fattura per ogni operazione di vendita, senza eccezioni. Non importa se l'acquirente è un privato, un'azienda o un lavoratore autonomo: l'obbligo ricade sul venditore professionista.
Nelle vendite tra privati non si emette fattura. L'operazione viene formalizzata tramite un contratto di compravendita privato e l'acquirente paga l'Imposta sulle Trasmissioni Patrimoniali (ITP). Se vuoi saperne di più su quando si applica questa imposta, te lo spieghiamo nel nostro articolo su cos'è l'ITP nella vendita di auto.
In qualità di professionista, oltre a emettere la fattura, sei obbligato a numerare le fatture in modo progressivo (senza salti), a conservarle per un minimo di 4 anni (6 in caso di operazioni intracomunitarie), a registrare ogni operazione nei registri contabili corrispondenti e a dichiarare l'IVA a debito o il margine REBU nei modelli trimestrali (303) e annuali (390).
I due documenti chiave: fattura di acquisto e fattura di vendita
Questo è un punto che molti concessionari trascurano. Non devi solo emettere la fattura quando vendi: devi anche documentare correttamente l'acquisto.
Fattura di vendita. È quella che emetti all'acquirente (privato o professionista) quando vendi un'auto. Può essere con IVA esposta (regime ordinario) o senza esposizione dell'IVA (REBU). È il documento principale dell'operazione.
Documento di acquisto da privato (autofattura o ricevuta di acquisto). Quando acquisti un'auto da un privato, questo non ti emette fattura (non essendo un professionista). Al suo posto, il concessionario emette un documento di acquisto (a volte chiamato autofattura) che riporta i dati del venditore privato, i dati del veicolo, il prezzo pagato e la firma di entrambe le parti. Questo documento è indispensabile per giustificare che l'acquisto è stato effettuato da un privato senza IVA detraibile e, di conseguenza, che puoi applicare il REBU al momento della rivendita.
Senza questo documento, il fisco potrebbe ritenere che tu non abbia i presupposti per usufruire del REBU e ricalcolare l'IVA sull'intero prezzo di vendita. È uno dei documenti più importanti del fascicolo di ogni auto.
Fattura di acquisto da professionista. Se acquisti l'auto da un'azienda, flotta o società di leasing, ricevi una fattura con IVA esposta. In tal caso, detrai l'IVA assolta e, al momento della rivendita, applichi il regime ordinario.
Fattura con IVA ordinaria: quando e come emetterla
Il regime ordinario si applica quando il concessionario ha acquistato l'auto da un fornitore che ha emesso fattura con IVA esposta e ha detratto tale IVA all'acquisto.
Quando spetta: acquisti da società di noleggio a lungo termine (LeasePlan, ALD, Arval), flotte aziendali, altri concessionari in regime ordinario o fornitori intracomunitari con partita IVA comunitaria.
Come si emette la fattura:
La fattura deve indicare il prezzo base del veicolo (imponibile), l'aliquota IVA applicata (21% come norma generale) con l'importo dettagliato e il prezzo totale (imponibile + IVA). È consigliabile includere la dicitura "Operazione soggetta e non esente da IVA" per chiarire il regime applicato.
L'acquirente, se è un'impresa o un professionista, può detrarre l'IVA di questa fattura nella sua dichiarazione trimestrale. Se l'acquirente è un privato, paga il prezzo totale ma non può detrarre nulla.
Per capire nel dettaglio quando applicare ciascun regime, ti consigliamo il nostro articolo su quando usare la fattura con IVA e quando con il REBU.
Fattura con REBU: quando e come emetterla
Il Regime Speciale dei Beni Usati consente di pagare le tasse solo sul margine di profitto, non sul prezzo totale. È il regime più comune nella compravendita di auto usate a consumatori finali.
Quando spetta: acquisti da privati, permute, acquisti da altri concessionari che hanno venduto anch'essi in regime REBU (senza IVA esposta in fattura).
Como si emette la fattura:
La fattura mostra un prezzo finale unico, senza scomposizione dell'IVA. Non compare separatamente né la base imponibile né l'imposta IVA. Deve obbligatoriamente includere la dicitura legale: "Regime speciale dei beni usati. IVA inclusa nel prezzo. Senza diritto di detrazione per l'acquirente."
Internamente, il concessionario calcola l'IVA sul margine (prezzo di vendita meno prezzo di acquisto) e la dichiara nel modello 303. Ma questo calcolo non compare nella fattura che riceve il cliente.
Se desideri approfondire il funzionamento completo del REBU, te lo spieghiamo nella nostra guida completa sul REBU nella compravendita di auto usate.
Esempio numerico completo: la stessa operazione con IVA e con REBU
Per vedere la differenza reale, prendiamo un'auto che il concessionario acquista per 8.000 euro e vende a 10.500 euro. Margine lordo: 2.500 euro.
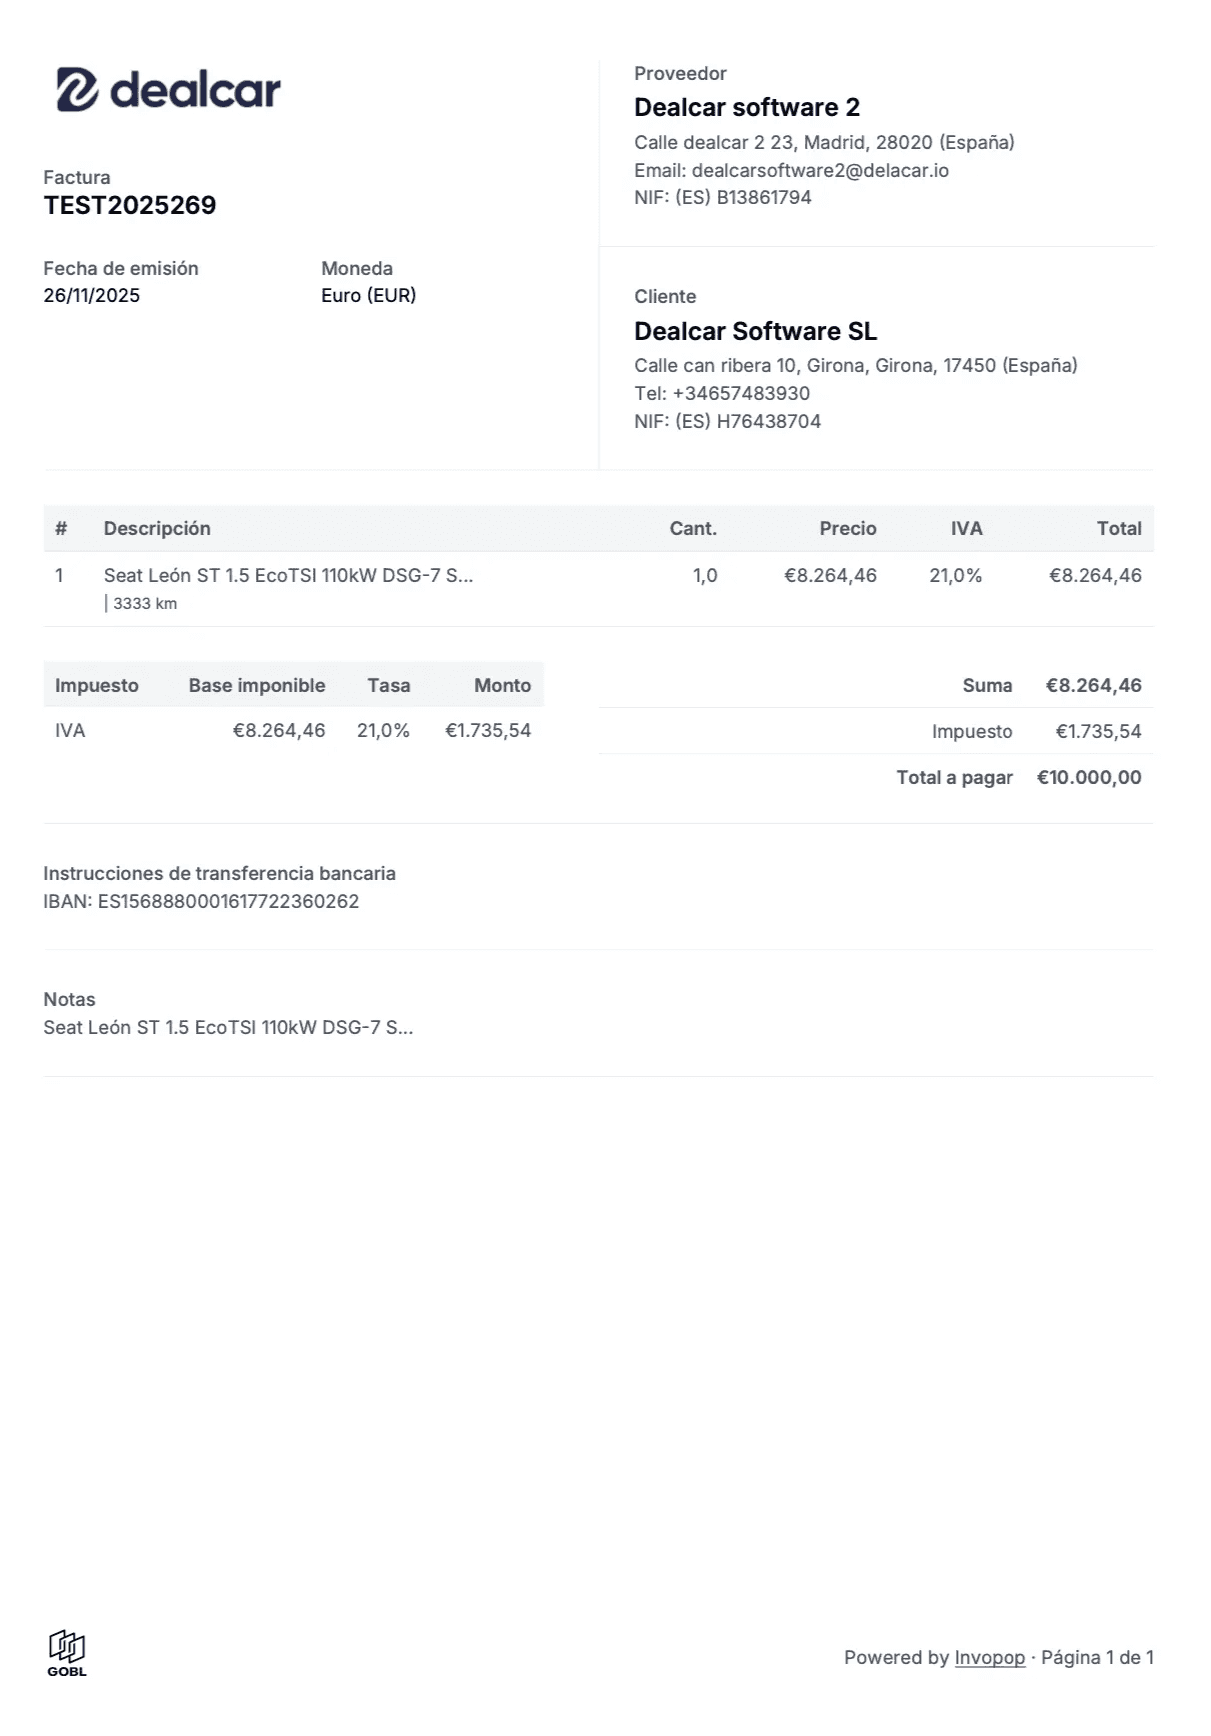
Con IVA ordinaria (21%):
Il concessionario ha acquistato con fattura con IVA (ha detratto l'IVA a monte). Al momento della vendita, applica il 21% sul prezzo totale.
Prezzo base di vendita: 10.500 euro. IVA a debito (21%): 2.205 euro. Totale pagato dall'acquirente: 12.705 euro.
Il concessionario versa all'erario la differenza tra l'IVA a debito (2.205 euro) e l'IVA detratta sull'acquisto. Se ha pagato 8.000 euro + 21% di IVA (1.680 euro), l'IVA netta da versare sarà 2.205 - 1.680 = 525 euro.
Con REBU:
Il concessionario ha acquistato da un privato (senza IVA detraibile). Al momento della vendita, tassa solo il margine.
Prezzo pagato dall'acquirente: 10.500 euro (IVA inclusa nel margine). Il margine lordo è 10.500 - 8.000 = 2.500 euro. La base imponibile dell'IVA è 2.500 / 1,21 = 2.066,12 euro. L'IVA da versare è 2.500 - 2.066,12 = 433,88 euro.
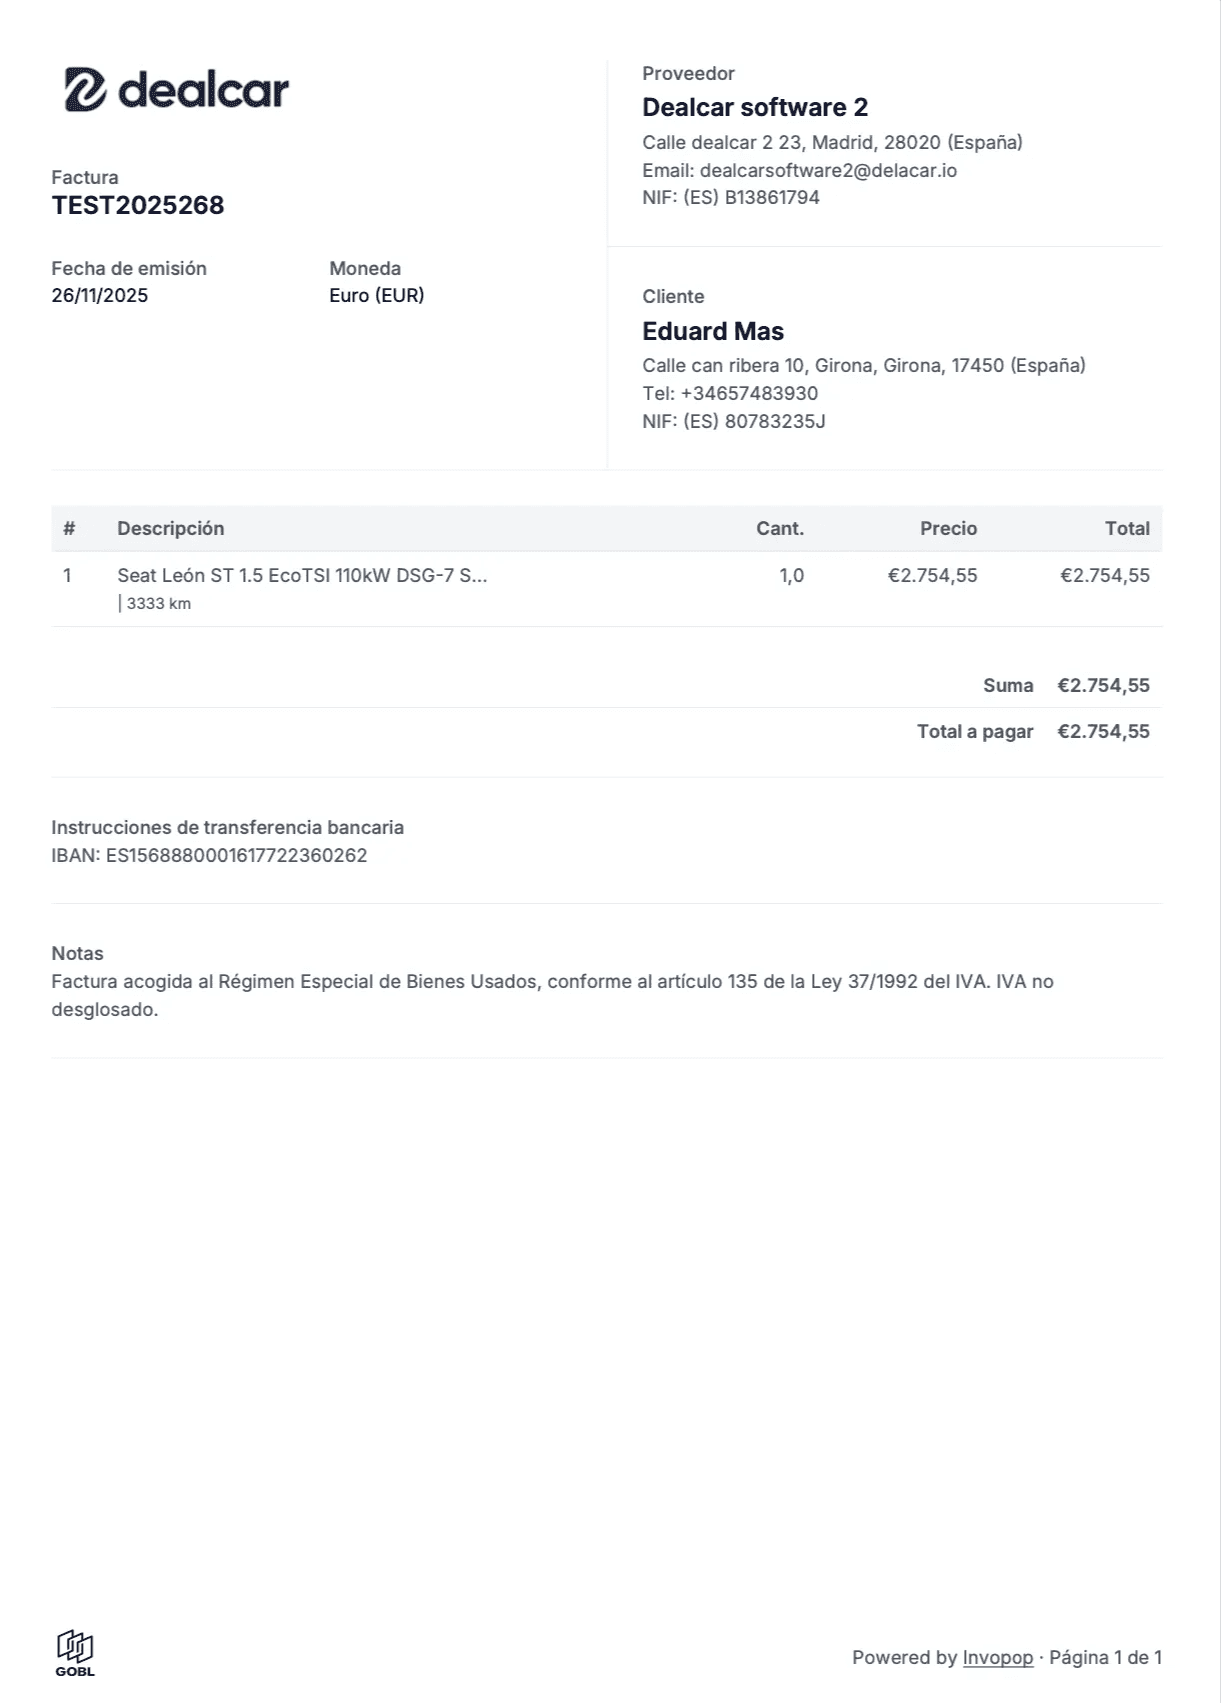
Differenza per l'acquirente privato: con l'IVA ordinaria paga 12.705 euro. Con il REBU paga 10.500 euro. Sono 2.205 euro di differenza. Ecco perché il REBU è così rilevante nelle vendite ai consumatori finali.
Differenza per il concessionario: con l'IVA ordinaria versa 525 euro di IVA netta. Con il REBU versa 433,88 euro. La differenza è minore, ma il prezzo finale più competitivo del REBU facilita la vendita.
Dati obbligatori in ogni fattura di compravendita di veicoli
Indipendentemente dal regime fiscale, ogni fattura di vendita di un veicolo deve contenere:
Dati del venditore: nome completo o ragione sociale, codice fiscale/partita IVA e domicilio fiscale.
Dati dell'acquirente: nome completo o ragione sociale, codice fiscale/partita IVA e domicilio fiscale.
Dati della fattura: numero progressivo (senza salti nella numerazione), data di emissione e serie (se utilizzi più serie).
Dati del veicolo: marca, modello, versione, numero di telaio (VIN), targa, data di prima immatricolazione, chilometraggio e colore. Più la descrizione è dettagliata, migliore sarà la tua tutela in caso di reclami.
Dati economici: prezzo di vendita, IVA esposta (se applicabile) o menzione del REBU, modalità di pagamento e indicazione del regime fiscale applicato.
Un errore comune è non includere il numero di telaio o il chilometraggio. In caso di reclamo successivo, una fattura con dati del veicolo incompleti indebolisce la posizione del concessionario.
Fattura semplificata vs fattura completa
Nella compravendita di veicoli, la regola generale è quella di emettere sempre una fattura completa. La fattura semplificata (quella che un tempo si chiamava "scontrino") è consentita solo quando l'importo non supera i 400 euro (o 3.000 euro in determinate attività), il che all'atto pratico la rende non applicabile alla vendita di auto.
Tuttavia, puoi utilizzare la fattura semplificata per servizi accessori di piccolo importo (pulizia, accessori, ecc.) se non superano i limiti stabiliti. Per la vendita del veicolo in sé, sempre fattura completa.
Operazioni intracomunitarie e importazioni
Se acquisti auto in altri paesi dell'UE, la fatturazione presenta alcune particolarità:
Acquisto da azienda con partita IVA comunitaria. Si applica l'inversione contabile (reverse charge): il fornitore non ti addebita l'IVA. Tu liquidi l'IVA in Spagna (modello 303) e la dichiari nel modello 349 per le operazioni intracomunitarie. Al momento della rivendita, fatturi con IVA ordinaria.
Acquisto da privato in un altro paese dell'UE. Se acquisti direttamente da un privato in Germania, Francia o in un altro paese, puoi applicare il REBU al momento della rivendita in Spagna, poiché il venditore non ti ha addebitato l'IVA. È necessario conservare il contratto di compravendita e i documenti di trasporto.
Importazione da paesi extra UE. Devi liquidare l'IVA sull'importazione in dogana. Al momento della rivendita, applichi il regime ordinario.
In ogni caso, conserva la documentazione di trasporto, le ricevute di pagamento e le dichiarazioni doganali. Sono i documenti che il fisco ti richiederà in caso di ispezione. Se stai valutando l'importazione, ti consigliamo il nostro articolo su come importare un'auto usata.
Verifactu e fatturazione elettronica: cosa ci aspetta nel 2026-2027
Questo è un argomento che riguarda direttamente tutti i concessionari e che conviene tenere d'occhio.
Verifactu è il nuovo sistema di verifica delle fatture promosso dalla Legge Antifrode (Legge 11/2021). Impone che ogni software di fatturazione garantisca la tracciabilità, l'integrità e l'inalterabilità di ogni fattura emessa. In pratica, ciò significa che il programma che utilizzi per fatturare deve essere omologato e generare un registro digitale verificabile (con codice QR e firma elettronica) che l'Agenzia delle Entrate può controllare.
Scadenze Verifactu: le imprese (persone giuridiche) dovevano utilizzare software omologati da gennaio 2026, con una moratoria applicata a fine 2025 che ha modificato il calendario. I lavoratori autonomi hanno tempo fino a luglio 2026-2027 a seconda dei casi. Dopo la moratoria, si prevede che l'adeguamento diventi effettivamente obbligatorio nel corso del 2026.
Consulta dealcar.io/verifactu-para-concesionarios.
Fatturazione elettronica obbligatoria (B2B): oltre a Verifactu, la Legge Crea y Crece stabilisce l'obbligo della fatturazione elettronica tra imprese e professionisti. Il Real Decreto 238/2026 (approvato a marzo 2026) ha sviluppato il sistema. Le imprese con fatturato superiore a 8 milioni di euro dovranno adeguarsi a partire da ottobre 2027, e le restanti imprese e lavoratori autonomi a partire da ottobre 2028.
Sanzioni: l'utilizzo di un software di fatturazione non omologato può comportare sanzioni fino a 50.000 euro per anno d'imposta.
Cosa significa questo per un concessionario: se fatturi con Excel, modelli di Word o con un programma non predisposto per Verifactu, devi cambiare prima che vengano applicate le sanzioni. Il passaggio non è complicato se utilizzi una piattaforma già conforme alla normativa, ma richiede di muoversi d'anticipo.
Consulta anche di quale programma di fatturazione REBU ha bisogno un concessionario e come deve essere conforme a Verifactu.
Registri obbligatori
Oltre alle fatture, come concessionario devi tenere diversi registri obbligatori:
Registro delle fatture emesse. Tutte le fatture di vendita, sia in regime REBU che in regime IVA ordinario.
Registro delle fatture ricevute. Le fatture di acquisto da fornitori professionisti (con IVA detraibile).
Registro delle operazioni REBU. Obbligatorio e separato dal registro generale. Deve includere per ciascuna operazione: data, dati del venditore privato, descrizione del veicolo (marca, modello, targa), prezzo di acquisto, prezzo di vendita, margine lordo e IVA calcolata sul margine (ai fini della dichiarazione, non per la fattura).
Registro dei beni ammortizzabili. Se possiedi beni strumentali destinati all'attività di valore superiore a 300 euro.
Tenere aggiornati questi registri non è facoltativo. In caso di ispezione, l'erario li richiede e li confronta con le dichiarazioni presentate. Qualsiasi discrepanza può generare un accertamento.
Se vuoi comprendere l'intera fiscalità di una compravendita, te lo spieghiamo nella nostra guida su come pagare correttamente le tasse come compravendita.
Errori frequenti nella fatturazione della compravendita
Applicare il REBU quando l'auto è stata acquistata con IVA detraibile. Se hai detratto l'IVA al momento dell'acquisto, non puoi applicare il REBU quando vendi. È incompatibile. Il fisco può richiederti la differenza oltre a una sanzione compresa tra il 50% e il 150% della quota.
Non conservare il documento di acquisto da un privato. Senza la ricevuta d'acquisto firmata dal privato, perdi il presupposto per giustificare il REBU. E senza giustificazione, il fisco può ricalcolare l'IVA sull'intero prezzo di vendita.
Esporre l'IVA in una fattura REBU. Errore grave. La fattura REBU non presenta l'IVA scorporata. Inserirla invalida l'operazione dal punto di vista fiscale e può far credere all'acquirente di poterla detrarre.
Omettere la dicitura legale del REBU. Ogni fattura REBU deve riportare la dicitura obbligatoria. Ometterla è motivo di ispezione e può mettere in dubbio la validità della fattura.
Numerazione con salti. Le fatture devono essere progressive, senza interruzioni. Se la fattura precedente era la 2025/047, la successiva deve essere la 2025/048. I vuoti di numerazione generano alert automatici presso il fisco.
Non includere il numero di telaio. Nella compravendita di veicoli, il telaio è l'identificatore univoco dell'auto. Una fattura senza telaio perde tracciabilità e indebolisce la tua posizione a fronte di qualsiasi reclamo.
Raggruppare più auto in un'unica fattura. Ciascun veicolo deve avere la propria fattura con identificazione univoca. Le fatture cumulative rendono difficile il controllo del margine e possono creare problemi fiscali.
Se vuoi vedere in dettaglio gli errori più comuni legati al REBU, consulta il nostro articolo sugli errori comuni nell'applicazione del REBU nei concessionari.
Conclusione
Emettere fatture correttamente non significa solo mettersi in regola con il fisco: significa proteggere la tua attività da eventuali contestazioni, avere il margine sotto controllo e poter crescere senza sorprese fiscali. La chiave sta nel classificare ciascuna operazione fin dall'acquisto (REBU o ordinaria), documentare bene le ricevute di acquisto da privati, emettere fatture con i dati e le diciture legali corrette e tenere aggiornati i registri. Con l'arrivo di Verifactu e della fattura elettronica obbligatoria, farlo con un sistema predisposto non è più un'opzione: è una necessità.
Più di 500 compravendite utilizzano già Dealcar per gestire la propria fatturazione senza errori. Dalla piattaforma puoi classificare ogni operazione come REBU o IVA ordinaria sin dall'acquisto, generare fatture automatiche con il formato legale corretto (inclusa la dicitura REBU), mantenere il registro aggiornato e prepararti a Verifactu con un sistema già omologato.
Se vuoi vedere come funziona, puoi scoprire il modulo di fatturazione elettronica di Dealcar.
Domande frequenti
È obbligatorio emettere fattura se vendo un'auto a un privato?
Sì. Ogni venditore professionista (lavoratore autonomo o società) è obbligato a emettere fattura per ciascuna operazione, indipendentemente dal fatto che l'acquirente sia un privato o un'impresa. La fattura può essere in regime REBU (senza esposizione dell'IVA) o con IVA ordinaria, a seconda della provenienza dell'auto.
Di quale documento ho bisogno quando acquisto un'auto da un privato?
Una ricevuta di acquisto (o autofattura) che contenga i dati completi del venditore privato (DNI/NIF, nome, indirizzo), i dati del veicolo (marca, modello, targa, telaio), il prezzo pagato e la firma di entrambe le parti. Questo documento giustifica che l'acquisto è avvenuto senza IVA detraibile e consente di applicare il REBU al momento della rivendita.
Posso utilizzare la fattura semplificata (scontrino) per vendere un'auto?
All'atto pratico, no. La fattura semplificata è limitata a importi fino a 400 euro (o 3.000 euro per attività autorizzate). Poiché il prezzo di un veicolo supera sempre tali importi, devi emettere una fattura completa contenente tutti i dati obbligatori.
Cosa succede se commetto un errore in una fattura già emessa?
Devi emettere una nota di variazione (fattura rettificativa) che faccia riferimento alla fattura originale (numero e data), descriva l'errore e indichi la correzione. Non è possibile semplicemente annullarla e riemetterla con lo stesso numero. La nota di variazione ha una propria numerazione specifica.
In che modo Verifactu mi riguarda come concessionario?
A partire dal 2026, il tuo software di fatturazione deve essere omologato per Verifactu: ogni fattura deve essere tracciabile, inalterabile e verificabile tramite codice QR. Se continui a fatturare con Excel o Word, dovrai migrare a un sistema compatibile prima che vengano applicate le sanzioni (fino a 50.000 euro per anno d'imposta). Dealcar è già conforme ai requisiti di Verifactu.
Posso registrare le operazioni REBU e quelle con IVA ordinaria nello stesso registro?
No. La normativa richiede un registro delle operazioni REBU separato dal registro generale delle fatture. Puoi utilizzare lo stesso software, ma le registrazioni devono essere distinte e contenere le informazioni specifiche di ciascun regime.
Indice
Chi è obbligato a emettere fattura
I due documenti chiave: fattura di acquisto e fattura di vendita
Fattura con IVA ordinaria: quando e come emetterla
Fattura con REBU (regime del margine): quando e come emetterla
Esempio numerico completo: la stessa operazione con IVA e con REBU
Dati obbligatori in ogni fattura di compravendita di veicoli
Fattura semplificata vs fattura completa
Operazioni intracomunitarie e importazioni
Verifactu e fatturazione elettronica: cosa ci aspetta nel 2026-2027
Registri obbligatori
Errori frequenti nella fatturazione della compravendita
Conclusione
Domande frequenti
La fatturazione è probabilmente la parte più delicata della gestione amministrativa di un concessionario di auto usate. Non solo perché il fisco può sanzionare una fattura emessa in modo errato, ma perché la fattura è il documento che supporta l'intera operazione: l'acquisto, la vendita, il regime fiscale applicato, il margine ottenuto e il rapporto con il cliente.
Il problema è che molti concessionari lavorano con due regimi fiscali contemporaneamente (REBU e IVA ordinaria), acquistano da privati e da aziende, vendono a consumatori finali e a professionisti e, in alcuni casi, operano con veicoli importati. Ogni combinazione richiede un tipo di fattura diverso, con formato e diciture legali differenti.
Questo articolo spiega passo dopo passo quale fattura emettere in ciascun caso, con esempi numerici, i dati che non possono mancare e gli errori più comuni da evitare. Inoltre, includiamo le novità su Verifactu e sulla fattura elettronica obbligatoria che interessano tutti i concessionari a partire dal 2026.
Chi è obbligato a emettere fattura
Ogni venditore professionista (lavoratore autonomo o società) dedito alla compravendita di veicoli è obbligato a emettere fattura per ogni operazione di vendita, senza eccezioni. Non importa se l'acquirente è un privato, un'azienda o un lavoratore autonomo: l'obbligo ricade sul venditore professionista.
Nelle vendite tra privati non si emette fattura. L'operazione viene formalizzata tramite un contratto di compravendita privato e l'acquirente paga l'Imposta sulle Trasmissioni Patrimoniali (ITP). Se vuoi saperne di più su quando si applica questa imposta, te lo spieghiamo nel nostro articolo su cos'è l'ITP nella vendita di auto.
In qualità di professionista, oltre a emettere la fattura, sei obbligato a numerare le fatture in modo progressivo (senza salti), a conservarle per un minimo di 4 anni (6 in caso di operazioni intracomunitarie), a registrare ogni operazione nei registri contabili corrispondenti e a dichiarare l'IVA a debito o il margine REBU nei modelli trimestrali (303) e annuali (390).
I due documenti chiave: fattura di acquisto e fattura di vendita
Questo è un punto che molti concessionari trascurano. Non devi solo emettere la fattura quando vendi: devi anche documentare correttamente l'acquisto.
Fattura di vendita. È quella che emetti all'acquirente (privato o professionista) quando vendi un'auto. Può essere con IVA esposta (regime ordinario) o senza esposizione dell'IVA (REBU). È il documento principale dell'operazione.
Documento di acquisto da privato (autofattura o ricevuta di acquisto). Quando acquisti un'auto da un privato, questo non ti emette fattura (non essendo un professionista). Al suo posto, il concessionario emette un documento di acquisto (a volte chiamato autofattura) che riporta i dati del venditore privato, i dati del veicolo, il prezzo pagato e la firma di entrambe le parti. Questo documento è indispensabile per giustificare che l'acquisto è stato effettuato da un privato senza IVA detraibile e, di conseguenza, che puoi applicare il REBU al momento della rivendita.
Senza questo documento, il fisco potrebbe ritenere che tu non abbia i presupposti per usufruire del REBU e ricalcolare l'IVA sull'intero prezzo di vendita. È uno dei documenti più importanti del fascicolo di ogni auto.
Fattura di acquisto da professionista. Se acquisti l'auto da un'azienda, flotta o società di leasing, ricevi una fattura con IVA esposta. In tal caso, detrai l'IVA assolta e, al momento della rivendita, applichi il regime ordinario.
Fattura con IVA ordinaria: quando e come emetterla
Il regime ordinario si applica quando il concessionario ha acquistato l'auto da un fornitore che ha emesso fattura con IVA esposta e ha detratto tale IVA all'acquisto.
Quando spetta: acquisti da società di noleggio a lungo termine (LeasePlan, ALD, Arval), flotte aziendali, altri concessionari in regime ordinario o fornitori intracomunitari con partita IVA comunitaria.
Come si emette la fattura:
La fattura deve indicare il prezzo base del veicolo (imponibile), l'aliquota IVA applicata (21% come norma generale) con l'importo dettagliato e il prezzo totale (imponibile + IVA). È consigliabile includere la dicitura "Operazione soggetta e non esente da IVA" per chiarire il regime applicato.
L'acquirente, se è un'impresa o un professionista, può detrarre l'IVA di questa fattura nella sua dichiarazione trimestrale. Se l'acquirente è un privato, paga il prezzo totale ma non può detrarre nulla.
Per capire nel dettaglio quando applicare ciascun regime, ti consigliamo il nostro articolo su quando usare la fattura con IVA e quando con il REBU.
Fattura con REBU: quando e come emetterla
Il Regime Speciale dei Beni Usati consente di pagare le tasse solo sul margine di profitto, non sul prezzo totale. È il regime più comune nella compravendita di auto usate a consumatori finali.
Quando spetta: acquisti da privati, permute, acquisti da altri concessionari che hanno venduto anch'essi in regime REBU (senza IVA esposta in fattura).
Como si emette la fattura:
La fattura mostra un prezzo finale unico, senza scomposizione dell'IVA. Non compare separatamente né la base imponibile né l'imposta IVA. Deve obbligatoriamente includere la dicitura legale: "Regime speciale dei beni usati. IVA inclusa nel prezzo. Senza diritto di detrazione per l'acquirente."
Internamente, il concessionario calcola l'IVA sul margine (prezzo di vendita meno prezzo di acquisto) e la dichiara nel modello 303. Ma questo calcolo non compare nella fattura che riceve il cliente.
Se desideri approfondire il funzionamento completo del REBU, te lo spieghiamo nella nostra guida completa sul REBU nella compravendita di auto usate.
Esempio numerico completo: la stessa operazione con IVA e con REBU
Per vedere la differenza reale, prendiamo un'auto che il concessionario acquista per 8.000 euro e vende a 10.500 euro. Margine lordo: 2.500 euro.
Con IVA ordinaria (21%):
Il concessionario ha acquistato con fattura con IVA (ha detratto l'IVA a monte). Al momento della vendita, applica il 21% sul prezzo totale.
Prezzo base di vendita: 10.500 euro. IVA a debito (21%): 2.205 euro. Totale pagato dall'acquirente: 12.705 euro.
Il concessionario versa all'erario la differenza tra l'IVA a debito (2.205 euro) e l'IVA detratta sull'acquisto. Se ha pagato 8.000 euro + 21% di IVA (1.680 euro), l'IVA netta da versare sarà 2.205 - 1.680 = 525 euro.
Con REBU:
Il concessionario ha acquistato da un privato (senza IVA detraibile). Al momento della vendita, tassa solo il margine.
Prezzo pagato dall'acquirente: 10.500 euro (IVA inclusa nel margine). Il margine lordo è 10.500 - 8.000 = 2.500 euro. La base imponibile dell'IVA è 2.500 / 1,21 = 2.066,12 euro. L'IVA da versare è 2.500 - 2.066,12 = 433,88 euro.
Differenza per l'acquirente privato: con l'IVA ordinaria paga 12.705 euro. Con il REBU paga 10.500 euro. Sono 2.205 euro di differenza. Ecco perché il REBU è così rilevante nelle vendite ai consumatori finali.
Differenza per il concessionario: con l'IVA ordinaria versa 525 euro di IVA netta. Con il REBU versa 433,88 euro. La differenza è minore, ma il prezzo finale più competitivo del REBU facilita la vendita.
Dati obbligatori in ogni fattura di compravendita di veicoli
Indipendentemente dal regime fiscale, ogni fattura di vendita di un veicolo deve contenere:
Dati del venditore: nome completo o ragione sociale, codice fiscale/partita IVA e domicilio fiscale.
Dati dell'acquirente: nome completo o ragione sociale, codice fiscale/partita IVA e domicilio fiscale.
Dati della fattura: numero progressivo (senza salti nella numerazione), data di emissione e serie (se utilizzi più serie).
Dati del veicolo: marca, modello, versione, numero di telaio (VIN), targa, data di prima immatricolazione, chilometraggio e colore. Più la descrizione è dettagliata, migliore sarà la tua tutela in caso di reclami.
Dati economici: prezzo di vendita, IVA esposta (se applicabile) o menzione del REBU, modalità di pagamento e indicazione del regime fiscale applicato.
Un errore comune è non includere il numero di telaio o il chilometraggio. In caso di reclamo successivo, una fattura con dati del veicolo incompleti indebolisce la posizione del concessionario.
Fattura semplificata vs fattura completa
Nella compravendita di veicoli, la regola generale è quella di emettere sempre una fattura completa. La fattura semplificata (quella che un tempo si chiamava "scontrino") è consentita solo quando l'importo non supera i 400 euro (o 3.000 euro in determinate attività), il che all'atto pratico la rende non applicabile alla vendita di auto.
Tuttavia, puoi utilizzare la fattura semplificata per servizi accessori di piccolo importo (pulizia, accessori, ecc.) se non superano i limiti stabiliti. Per la vendita del veicolo in sé, sempre fattura completa.
Operazioni intracomunitarie e importazioni
Se acquisti auto in altri paesi dell'UE, la fatturazione presenta alcune particolarità:
Acquisto da azienda con partita IVA comunitaria. Si applica l'inversione contabile (reverse charge): il fornitore non ti addebita l'IVA. Tu liquidi l'IVA in Spagna (modello 303) e la dichiari nel modello 349 per le operazioni intracomunitarie. Al momento della rivendita, fatturi con IVA ordinaria.
Acquisto da privato in un altro paese dell'UE. Se acquisti direttamente da un privato in Germania, Francia o in un altro paese, puoi applicare il REBU al momento della rivendita in Spagna, poiché il venditore non ti ha addebitato l'IVA. È necessario conservare il contratto di compravendita e i documenti di trasporto.
Importazione da paesi extra UE. Devi liquidare l'IVA sull'importazione in dogana. Al momento della rivendita, applichi il regime ordinario.
In ogni caso, conserva la documentazione di trasporto, le ricevute di pagamento e le dichiarazioni doganali. Sono i documenti che il fisco ti richiederà in caso di ispezione. Se stai valutando l'importazione, ti consigliamo il nostro articolo su come importare un'auto usata.
Verifactu e fatturazione elettronica: cosa ci aspetta nel 2026-2027
Questo è un argomento che riguarda direttamente tutti i concessionari e che conviene tenere d'occhio.
Verifactu è il nuovo sistema di verifica delle fatture promosso dalla Legge Antifrode (Legge 11/2021). Impone che ogni software di fatturazione garantisca la tracciabilità, l'integrità e l'inalterabilità di ogni fattura emessa. In pratica, ciò significa che il programma che utilizzi per fatturare deve essere omologato e generare un registro digitale verificabile (con codice QR e firma elettronica) che l'Agenzia delle Entrate può controllare.
Scadenze Verifactu: le imprese (persone giuridiche) dovevano utilizzare software omologati da gennaio 2026, con una moratoria applicata a fine 2025 che ha modificato il calendario. I lavoratori autonomi hanno tempo fino a luglio 2026-2027 a seconda dei casi. Dopo la moratoria, si prevede che l'adeguamento diventi effettivamente obbligatorio nel corso del 2026.
Consulta dealcar.io/verifactu-para-concesionarios.
Fatturazione elettronica obbligatoria (B2B): oltre a Verifactu, la Legge Crea y Crece stabilisce l'obbligo della fatturazione elettronica tra imprese e professionisti. Il Real Decreto 238/2026 (approvato a marzo 2026) ha sviluppato il sistema. Le imprese con fatturato superiore a 8 milioni di euro dovranno adeguarsi a partire da ottobre 2027, e le restanti imprese e lavoratori autonomi a partire da ottobre 2028.
Sanzioni: l'utilizzo di un software di fatturazione non omologato può comportare sanzioni fino a 50.000 euro per anno d'imposta.
Cosa significa questo per un concessionario: se fatturi con Excel, modelli di Word o con un programma non predisposto per Verifactu, devi cambiare prima che vengano applicate le sanzioni. Il passaggio non è complicato se utilizzi una piattaforma già conforme alla normativa, ma richiede di muoversi d'anticipo.
Consulta anche di quale programma di fatturazione REBU ha bisogno un concessionario e come deve essere conforme a Verifactu.
Registri obbligatori
Oltre alle fatture, come concessionario devi tenere diversi registri obbligatori:
Registro delle fatture emesse. Tutte le fatture di vendita, sia in regime REBU che in regime IVA ordinario.
Registro delle fatture ricevute. Le fatture di acquisto da fornitori professionisti (con IVA detraibile).
Registro delle operazioni REBU. Obbligatorio e separato dal registro generale. Deve includere per ciascuna operazione: data, dati del venditore privato, descrizione del veicolo (marca, modello, targa), prezzo di acquisto, prezzo di vendita, margine lordo e IVA calcolata sul margine (ai fini della dichiarazione, non per la fattura).
Registro dei beni ammortizzabili. Se possiedi beni strumentali destinati all'attività di valore superiore a 300 euro.
Tenere aggiornati questi registri non è facoltativo. In caso di ispezione, l'erario li richiede e li confronta con le dichiarazioni presentate. Qualsiasi discrepanza può generare un accertamento.
Se vuoi comprendere l'intera fiscalità di una compravendita, te lo spieghiamo nella nostra guida su come pagare correttamente le tasse come compravendita.
Errori frequenti nella fatturazione della compravendita
Applicare il REBU quando l'auto è stata acquistata con IVA detraibile. Se hai detratto l'IVA al momento dell'acquisto, non puoi applicare il REBU quando vendi. È incompatibile. Il fisco può richiederti la differenza oltre a una sanzione compresa tra il 50% e il 150% della quota.
Non conservare il documento di acquisto da un privato. Senza la ricevuta d'acquisto firmata dal privato, perdi il presupposto per giustificare il REBU. E senza giustificazione, il fisco può ricalcolare l'IVA sull'intero prezzo di vendita.
Esporre l'IVA in una fattura REBU. Errore grave. La fattura REBU non presenta l'IVA scorporata. Inserirla invalida l'operazione dal punto di vista fiscale e può far credere all'acquirente di poterla detrarre.
Omettere la dicitura legale del REBU. Ogni fattura REBU deve riportare la dicitura obbligatoria. Ometterla è motivo di ispezione e può mettere in dubbio la validità della fattura.
Numerazione con salti. Le fatture devono essere progressive, senza interruzioni. Se la fattura precedente era la 2025/047, la successiva deve essere la 2025/048. I vuoti di numerazione generano alert automatici presso il fisco.
Non includere il numero di telaio. Nella compravendita di veicoli, il telaio è l'identificatore univoco dell'auto. Una fattura senza telaio perde tracciabilità e indebolisce la tua posizione a fronte di qualsiasi reclamo.
Raggruppare più auto in un'unica fattura. Ciascun veicolo deve avere la propria fattura con identificazione univoca. Le fatture cumulative rendono difficile il controllo del margine e possono creare problemi fiscali.
Se vuoi vedere in dettaglio gli errori più comuni legati al REBU, consulta il nostro articolo sugli errori comuni nell'applicazione del REBU nei concessionari.
Conclusione
Emettere fatture correttamente non significa solo mettersi in regola con il fisco: significa proteggere la tua attività da eventuali contestazioni, avere il margine sotto controllo e poter crescere senza sorprese fiscali. La chiave sta nel classificare ciascuna operazione fin dall'acquisto (REBU o ordinaria), documentare bene le ricevute di acquisto da privati, emettere fatture con i dati e le diciture legali corrette e tenere aggiornati i registri. Con l'arrivo di Verifactu e della fattura elettronica obbligatoria, farlo con un sistema predisposto non è più un'opzione: è una necessità.
Più di 500 compravendite utilizzano già Dealcar per gestire la propria fatturazione senza errori. Dalla piattaforma puoi classificare ogni operazione come REBU o IVA ordinaria sin dall'acquisto, generare fatture automatiche con il formato legale corretto (inclusa la dicitura REBU), mantenere il registro aggiornato e prepararti a Verifactu con un sistema già omologato.
Se vuoi vedere come funziona, puoi scoprire il modulo di fatturazione elettronica di Dealcar.
Domande frequenti
È obbligatorio emettere fattura se vendo un'auto a un privato?
Sì. Ogni venditore professionista (lavoratore autonomo o società) è obbligato a emettere fattura per ciascuna operazione, indipendentemente dal fatto che l'acquirente sia un privato o un'impresa. La fattura può essere in regime REBU (senza esposizione dell'IVA) o con IVA ordinaria, a seconda della provenienza dell'auto.
Di quale documento ho bisogno quando acquisto un'auto da un privato?
Una ricevuta di acquisto (o autofattura) che contenga i dati completi del venditore privato (DNI/NIF, nome, indirizzo), i dati del veicolo (marca, modello, targa, telaio), il prezzo pagato e la firma di entrambe le parti. Questo documento giustifica che l'acquisto è avvenuto senza IVA detraibile e consente di applicare il REBU al momento della rivendita.
Posso utilizzare la fattura semplificata (scontrino) per vendere un'auto?
All'atto pratico, no. La fattura semplificata è limitata a importi fino a 400 euro (o 3.000 euro per attività autorizzate). Poiché il prezzo di un veicolo supera sempre tali importi, devi emettere una fattura completa contenente tutti i dati obbligatori.
Cosa succede se commetto un errore in una fattura già emessa?
Devi emettere una nota di variazione (fattura rettificativa) che faccia riferimento alla fattura originale (numero e data), descriva l'errore e indichi la correzione. Non è possibile semplicemente annullarla e riemetterla con lo stesso numero. La nota di variazione ha una propria numerazione specifica.
In che modo Verifactu mi riguarda come concessionario?
A partire dal 2026, il tuo software di fatturazione deve essere omologato per Verifactu: ogni fattura deve essere tracciabile, inalterabile e verificabile tramite codice QR. Se continui a fatturare con Excel o Word, dovrai migrare a un sistema compatibile prima che vengano applicate le sanzioni (fino a 50.000 euro per anno d'imposta). Dealcar è già conforme ai requisiti di Verifactu.
Posso registrare le operazioni REBU e quelle con IVA ordinaria nello stesso registro?
No. La normativa richiede un registro delle operazioni REBU separato dal registro generale delle fatture. Puoi utilizzare lo stesso software, ma le registrazioni devono essere distinte e contenere le informazioni specifiche di ciascun regime.


